Rayiç Bedel Nedir, Gerçek Satış Bedeliyle Neden Karıştırılıyor?
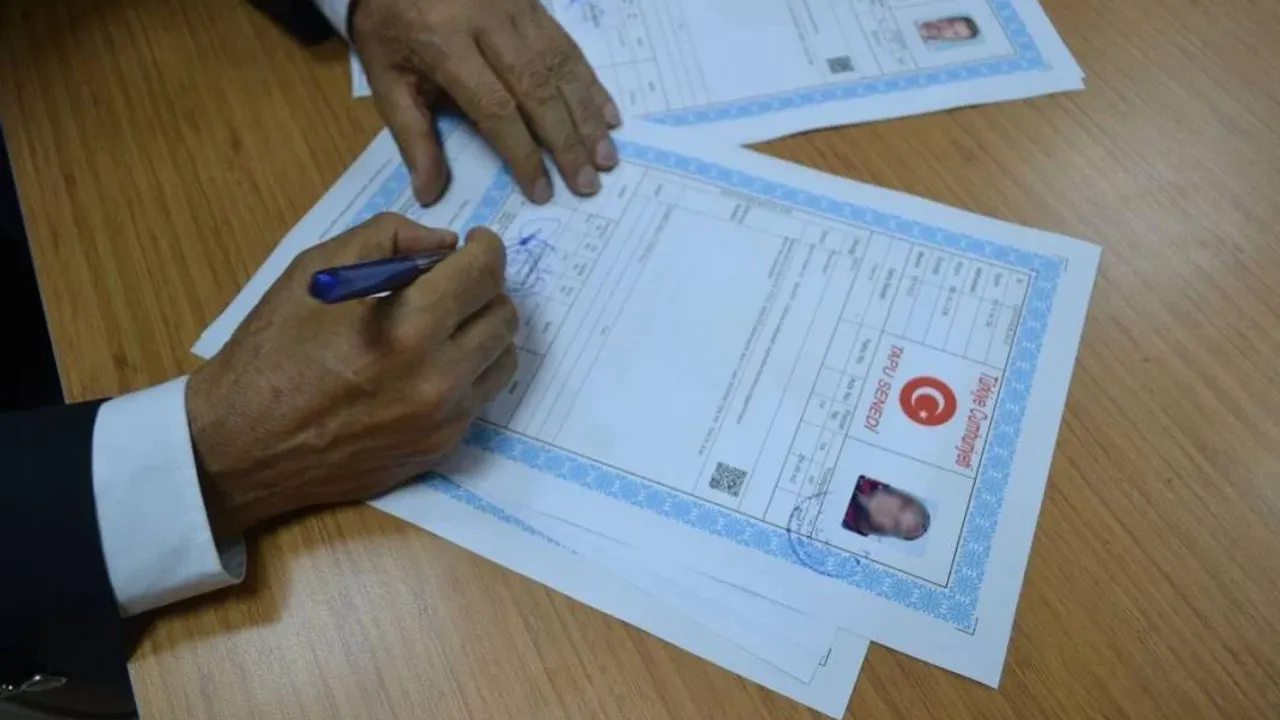
Halk arasında sıkça yanılgıya yol açan temel nokta “Belediye Rayiç Bedeli” (Emlak Vergisi Değeri) kavramıdır. 492 sayılı Harçlar Kanunu’nun 63. maddesine göre, belediyeden alınan rayiç bedel yalnızca taban sınırdır. Kanun, devir bedelinin gerçekte el değiştiren tutar üzerinden tapuya beyan edilmesini emreder.
Örneğin, piyasa değeri 6.000.000 TL olan bir konutun belediye rayici 1.500.000 TL olarak görünüyorsa, tapu harcının 1.500.000 TL değil, fiilen ödenen 6.000.000 TL üzerinden hesaplanması yasal zorunluluktur. Bu farkın gizlenmesi doğrudan vergi ziyaı (vergi kaybı) kapsamına girmektedir.
Cezalar 4 Katına Çıktı: Eski Yüzde 25 Kuralı Geride Kaldı
Yakın zamana kadar tapuda eksik beyan durumunda fark harç tahsil edilip ziyaa uğratılan tutarın %25’i oranında vergi ziyaı cezası uygulanıyordu. Ancak yasal düzenlemelerle birlikte bu oran kökten değişti:
1 Kat Vergi Ziyaı Cezası: Eksik bildirilen harç tutarı üzerinden uygulanan vergi ziyaı cezası %100’e (1 kat) çıkarıldı.
Hem Alıcıya Hem Satıcıya Ayrı Ceza: Tapu harcı alıcıdan %2, satıcıdan %2 olmak üzere toplamda %4’tür. Eksik harç farkı tespit edildiğinde Hazine, alıcıdan da satıcıdan da hem kendi eksik %2’lik harcını hem de bu harç tutarı kadar (%100) vergi ziyaı cezasını faiziyle talep eder.
Satıcı İçin Çifte Vergi Riski (Değer Artış Kazancı): Mülk 5 yıl içinde elden çıkarılmışsa, gerçek bedel ile tapu bedeli arasındaki fark aynı zamanda Gelir Vergisi matrahından kaçırılmış sayılır. Satıcı yalnızca tapu harcı cezasıyla kalmaz; eksik beyan edilen gelir vergisi ve bunun 1 katı oranındaki ilave vergi ziyaı cezasıyla da karşı karşıya kalır.
| Kalem | Eski Uygulama | Güncel Mevzuat |
| Vergi Ziyaı Cezası Oranı | Eksik harcın %25’i | Eksik harcın %100’ü (1 Kat) |
| Sorumluluk Dağılımı | Alıcı ve satıcıya ayrı ayrı | Alıcı ve satıcıya ayrı ayrı (%2 + %2) |
| Gecikme Zammı / Faizi | İşlem tarihinden itibaren aylık | İşlem tarihinden itibaren aylık bileşik/gecikme faizi |
| Değer Artış Kazancı Takibi | Kısmi incelemeler | 5 yıl dolmamış satışlarda otomatik entegre gelir vergisi tarhiyatı |
Maliye Bu Farkı Nasıl Yakalıyor?
Eski dönemlerdeki “Maliye nereden bilecek?” yaklaşımı dijital entegrasyonla tamamen işlevsiz hale geldi. Gelir İdaresi Başkanlığı, tapu işlemlerini şu mekanizmalarla eşleştiriyor:
Banka Transferleri ve EFT Açıklamaları: “Ev bedeli”, “kalan tutar”, “daire satışı” gibi açıklamalarla ya da tapu günü çekilen/havale edilen meblağlar tapudaki beyanla doğrudan çapraz kontrole alınıyor.
Ekspertiz ve Konut Kredisi Raporları: Banka kredisi kullanılan satışlarda ekspertiz raporundaki değer tapudaki bedelden yüksekse, sistem doğrudan alarm veriyor.
Yapay Zekâ ve Algoritmik Taramalar: MEVA ve benzeri risk analiz sistemleri; aynı binadaki, sokaktaki ve bölgedeki emsal satış değerlerini tarayarak ortalamanın bariz altında kalan şüpheli işlemleri tespit edip otomatik izaha davet listelerine ekliyor.
İlan Portalları ve Emlakçı Kayıtları: İlan sitelerindeki geçmiş liste fiyatları ile kesilen emlak komisyon faturaları arşivlenerek fiili rayiç tespiti için delil kabul ediliyor.
Düşük Bedel Gösteren Alıcının Karşılaşacağı Gizli Tehlikeler
Satış anında tapu harcını az ödemek kısa vadeli bir kazanç gibi görünse de alıcı açısından şu hukuki ve mali riskleri doğurur:
Gelecekteki Devasa Gelir Vergisi: Düşük bedelle alınan bir konut 5 yıl içinde satılmak istendiğinde, alış bedeli kayıtlarda çok düşük kaldığı için aradaki fark fahiş bir “Değer Artış Kazancı” olarak görünür ve alıcı çok daha yüksek gelir vergisi ödemek zorunda kalır.
Şufa (Önalım) Davası Riski: Hisseli bir taşınmaz satın alındığında diğer hissedarlar önalım hakkını kullanarak mülkü tapuda beyan edilen o düşük bedel üzerinden alıcının elinden alma hakkına sahiptir.
Ceza Kapıyı Çalmadan Ne Yapılmalı?
Maliye müfettişleri veya risk analiz birimleri inceleme başlatmadan ya da mükellefe resmi tebligat göndermeden önce iki yasal çıkış yolu bulunur:
VUK 371 Kapsamında Pişmanlıkla Beyan: Henüz idare tarafından bir ön tespit veya izaha davet yazısı tebliğ edilmeden önce vergi dairesine “pişmanlık dilekçesi” verilerek gerçek bedel bildirilebilir. Bu yolla aradaki eksik harç ve sadece pişmanlık zammı (gecikme faizi) ödenir; 1 kat vergi ziyaı cezası tamamen kalkar.
VUK 370 Kapsamında İzaha Davet: Maliyeden “bedelin piyasa koşullarına göre düşük kaldığına” dair bir izaha davet yazısı ulaştığında, 30 gün içinde başvuru yapılıp durum kabul edilirse cezada %80 indirim sağlanır (vergi ziyaı cezası %20 olarak tahsil edilir). Ancak yazı tebliğ edildikten sonra pişmanlık hükümlerinden faydalanılamaz.